Pasar al contenido principal
Inicio

Navegación principal

  • Directorio
    • Agentes de Aduana
    • Agentes de Carga
    • Empresas de Paquetería
    • Registro
  • Recursos
    • Blog
    • Calculadoras
    • Diccionario
    • Ediciones
    • Normativas
  • Sistema Armonizado
    • Reglas Interpretativas
    • Notas Explicativas
    • Subpartidas Arancelarias
    • Informes Técnicos
    • Tablas Correlación
  • Tienda
    • App
    • Campus
    • Contacto
    • Cursos
    • Depósitos
    • Membresías
    • Servicios
Menú de cuenta de usuario
  • Iniciar sesión

Para Empresas

SUSCRIPCIÓN PREMIUM

Disfrute de contenidos sin anuncios y otras funciones adquiriendo una membresía Premium.


DIRECTORIO OPERADORES DE COMERCIO EXTERIOR

¿Es operador de comercio internacional? registre ahora su empresa, únicamente necesita completar el siguiente formulario.

Revise las versiones premium y las versiones estandar disponibles para la visualización de su empresa.

Para más información puede comunicarse con nosotros en el siguiente enlace.
Ruta de navegación

  1. Inicio
  2. Artículos

Falsificar documentos para importar en Ecuador

Artículo por Jaime Mise, 28 Septiembre, 2026
10 minutos
0 Vistas
Artículos
Importaciones
Legislación Aduanera
Regulación y Control
falsificación documentos defraudación aduana
Índice de contenidos

Modificar una factura comercial, alterar un permiso de importación o presentar información falsa ante la autoridad aduanera no es simplemente un error administrativo cuando existe una intención de engañar o conseguir un beneficio indebido. En Ecuador, determinadas conductas relacionadas con documentos falsos y con la evasión de tributos al comercio exterior pueden constituir delitos contemplados en el Código Orgánico Integral Penal (COIP).

La legislación distingue entre la falsificación o uso de documentos falsos y la defraudación aduanera. Dependiendo de lo ocurrido, una misma operación de comercio exterior puede involucrar una o varias infracciones, por lo que la calificación jurídica corresponde a las autoridades competentes y, finalmente, a los órganos encargados de investigar y juzgar cada caso.

¿Qué se considera falsificación de documentos?

El COIP contempla dentro de los delitos contra la fe pública la falsificación y uso de documento falso. El artículo 328 sanciona a quien falsifique, destruya o adultere documentos públicos, privados, timbres o sellos nacionales cuando la modificación altere sus efectos o sentido y estos tengan relevancia jurídica.

La normativa vigente consultada establece una pena de cinco a siete años de privación de libertad cuando se trate de documentos públicos, timbres o sellos nacionales. Cuando la conducta se refiere a documentos privados, la pena prevista es de tres a cinco años. El uso de los documentos falsos también está contemplado dentro de la misma disposición penal.

Esto significa que no solamente puede existir responsabilidad por fabricar o alterar un documento. Utilizar conscientemente un documento falso también puede generar consecuencias penales.

¿Qué ocurre cuando la falsificación está relacionada con una importación?

Cuando la documentación adulterada se utiliza dentro de una operación de comercio exterior para modificar información relevante ante la Aduana o reducir indebidamente los tributos, puede entrar en juego además el delito de defraudación aduanera.

El artículo 299 del COIP contempla esta figura cuando se perjudica a la administración aduanera en la recaudación de tributos sobre determinadas mercancías y se ejecutan las conductas previstas expresamente por la norma.

Entre las conductas contempladas se encuentra importar o exportar mercancías utilizando documentos falsos o adulterados para modificar aspectos como el valor, calidad, cantidad, peso, especie, antigüedad, origen, marcas, códigos, series o modelos de los bienes.

¿Cuál es la pena por defraudación aduanera?

La pena establecida actualmente en el artículo 299 del COIP para la defraudación aduanera es de seis meses a dos años de privación de libertad, además de una multa equivalente a diez veces el valor de los tributos que se pretendió evadir, cuando se configuren los presupuestos establecidos por la norma.

El artículo también contempla otros supuestos, como simular una operación de comercio exterior para obtener un incentivo o beneficio económico, declarar una cantidad incorrecta de mercancías, ocultar productos sujetos a declaración dentro de mercancías declaradas u obtener indebidamente la liberación o reducción de tributos.

Por ello, no es correcto afirmar que cualquier equivocación en una declaración aduanera constituye automáticamente defraudación. La aplicación del tipo penal depende de que se configuren los elementos previstos por la legislación.

Alterar una factura puede tener consecuencias penales

Una factura comercial constituye uno de los documentos relevantes dentro de una operación de importación. Si su contenido es manipulado deliberadamente para cambiar el valor real de una mercancía o alguna de sus características y esa información se utiliza ante la autoridad aduanera, la conducta puede tener consecuencias que van más allá de una corrección administrativa.

Por ejemplo, modificar deliberadamente el precio de un producto para aparentar que su valor es inferior al real puede afectar la determinación de los tributos correspondientes. Si la conducta reúne los elementos establecidos en la legislación penal, puede ser investigada como defraudación aduanera y, dependiendo de las circunstancias, también involucrar delitos relacionados con documentación falsa.

¿Qué otras conductas contempla la defraudación aduanera?

El artículo 299 del COIP no se limita a la adulteración de documentos. La norma también contempla diferentes mecanismos mediante los cuales una persona puede perjudicar la recaudación aduanera.

  • Utilizar documentos falsos o adulterados para modificar características relevantes de las mercancías.
  • Simular operaciones de comercio exterior para conseguir incentivos o beneficios indebidos.
  • Declarar una cantidad de mercancías inferior a la realmente importada.
  • Ocultar mercancías sujetas a declaración dentro de otros productos declarados.
  • Obtener de manera indebida la liberación o reducción de tributos.
  • Inducir a error a la administración aduanera en determinados procesos de devolución de tributos.

La norma también establece reglas para determinadas conductas realizadas de manera sistemática o fraccionada cuando existe una unidad de propósito.

No declarar toda la mercancía también puede generar un proceso penal

La defraudación aduanera no depende exclusivamente de presentar una factura alterada. También puede configurarse cuando se oculta mercancía o se declara una cantidad diferente de la que realmente ingresa al país, siempre que se cumplan las condiciones previstas en el COIP.

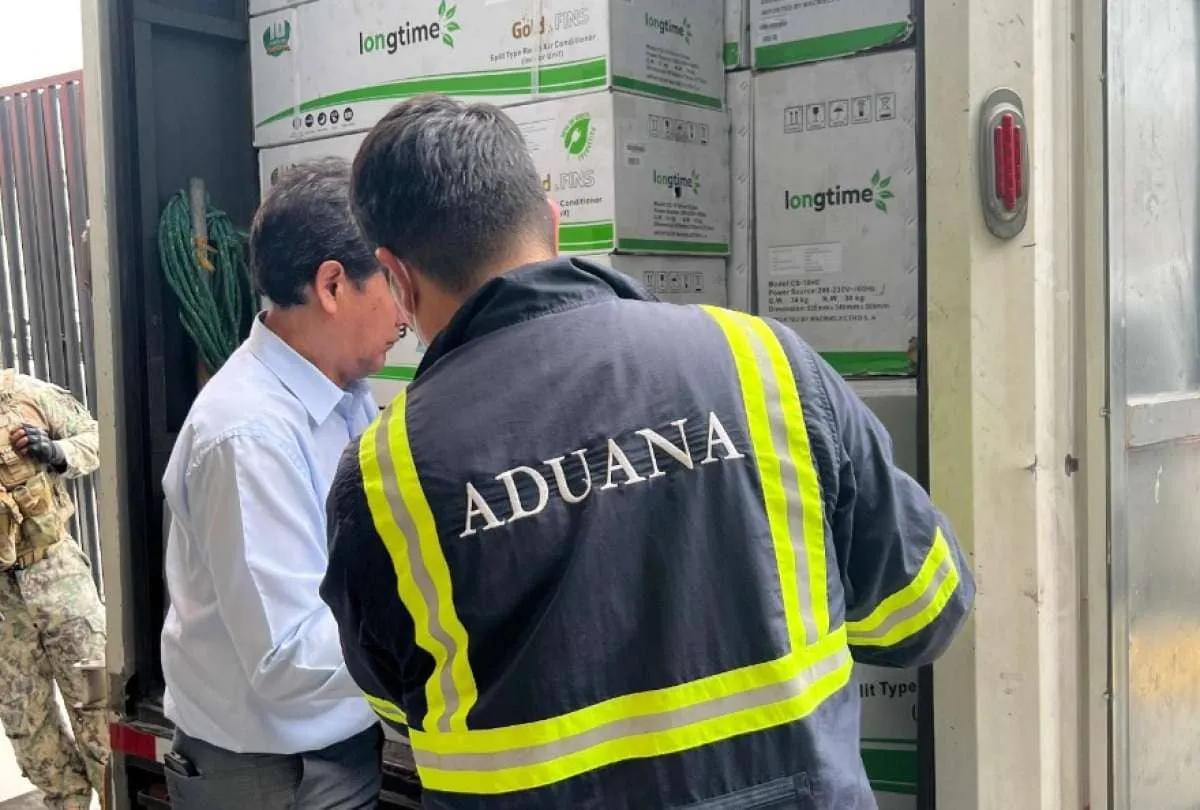
El Servicio Nacional de Aduana del Ecuador ha informado de operativos en los que se detectaron mercancías que no habían sido declaradas. En uno de esos casos, SENAE reportó el hallazgo de miles de artículos dentro de un contenedor cuya declaración no coincidía con el contenido encontrado durante la inspección. La entidad indicó que el caso presentaba indicios relacionados con el numeral 4 del artículo 299 del COIP.

¿Un error en una declaración significa que existe un delito?

No necesariamente. Es importante distinguir entre un error, una irregularidad administrativa y una conducta deliberadamente fraudulenta.

Una equivocación de digitación, un cálculo incorrecto o una inconsistencia documental no permite por sí sola concluir que una persona cometió un delito. Para establecer responsabilidad penal deben analizarse las circunstancias concretas del caso y los elementos exigidos por el tipo penal correspondiente.

La situación cambia cuando existen elementos que indican que la información fue modificada o presentada deliberadamente para engañar a la autoridad, reducir tributos u obtener un beneficio que no correspondía.

¿Qué pasa si se utiliza un documento falso elaborado por otra persona?

El hecho de que un importador no haya creado personalmente el documento no elimina automáticamente el riesgo legal. El artículo 328 del COIP también sanciona el uso de documentos falsos.

Por esa razón, antes de presentar una factura, certificado, permiso o autorización a una autoridad, el responsable de la operación debe comprobar que el documento sea auténtico y que la información contenida corresponda a la mercancía y a la transacción realizada.

Cuando existen dudas sobre la autenticidad de un documento recibido de un proveedor, agente o intermediario, lo recomendable es detener el trámite y verificar su origen antes de incorporarlo a la declaración.

La obtención indebida de beneficios tributarios también está contemplada

El artículo 299 incluye entre los supuestos de defraudación aduanera la obtención indebida de una liberación o reducción de tributos al comercio exterior cuando las mercancías no cumplen con los requisitos legales para acceder a ese beneficio.

SENAE ha recordado expresamente que conseguir de manera indebida una liberación o reducción tributaria puede constituir defraudación aduanera. La entidad también diferencia esta conducta de determinadas contravenciones aduaneras previstas en el marco normativo correspondiente.

Por ello, los importadores deben verificar cuidadosamente los requisitos antes de solicitar una exoneración, liberación o beneficio tributario.

¿Qué documentos deben revisarse con especial cuidado?

En una operación de comercio exterior pueden intervenir numerosos documentos. Su naturaleza y exigencias dependerán del tipo de mercancía, régimen aduanero, país de origen y operación realizada.

Entre los documentos que pueden resultar relevantes se encuentran:

  • Facturas comerciales.
  • Documentos de transporte.
  • Certificados de origen.
  • Permisos y autorizaciones de importación.
  • Certificados emitidos por entidades competentes.
  • Declaraciones relacionadas con las mercancías.
  • Documentación que sustente el valor de los productos.
  • Documentos necesarios para acceder a beneficios o exenciones tributarias.

La obligación concreta depende de las características de cada operación. No todos los productos requieren los mismos permisos o certificados.

¿Qué consecuencias puede tener una operación irregular?

Las consecuencias dependen del tipo de conducta, el valor de las mercancías, los tributos involucrados, la documentación utilizada y los demás elementos que sean determinados durante la investigación.

Entre las posibles consecuencias se encuentran:

  • Investigación penal: cuando existen elementos que podrían configurar un delito previsto en el COIP.
  • Privación de libertad: las conductas que encajen en determinados tipos penales pueden tener penas de prisión.
  • Multas: la defraudación aduanera contempla una multa equivalente a diez veces los tributos que se pretendió evadir, bajo las condiciones establecidas por el artículo 299.
  • Aprehensión de mercancías: SENAE puede ejecutar medidas de control y aprehensión conforme al marco legal aplicable cuando existan indicios de infracciones.
  • Pago de obligaciones tributarias: una investigación penal no elimina las obligaciones tributarias que correspondan.
  • Otras responsabilidades: dependiendo de los hechos, pueden existir consecuencias adicionales conforme a otras normas.

La mercancía puede ser retenida durante un procedimiento de control

Cuando SENAE encuentra indicios de una infracción durante un operativo, puede adoptar las medidas previstas en la legislación aduanera mientras se determina la situación jurídica de las mercancías.

La aprehensión de productos no significa por sí sola que una persona haya sido declarada culpable de un delito. Se trata de una actuación dentro de un procedimiento de control, investigación o determinación, según corresponda.

SENAE ha informado de casos en los que mercancías fueron aprehendidas después de inspecciones físicas y quedaron a disposición de la autoridad competente mientras se determinaba su destino conforme al marco jurídico.

¿Quién puede asumir responsabilidad en una importación?

La responsabilidad dependerá de la participación concreta de cada persona y de las circunstancias del caso. En una operación de comercio exterior pueden intervenir importadores, exportadores, agentes de aduana, transportistas, proveedores y otros operadores.

Por eso, no resulta adecuado atribuir automáticamente responsabilidad penal al importador únicamente porque exista una inconsistencia documental. La autoridad debe establecer quién participó en la conducta investigada y bajo qué circunstancias.

Cómo evitar problemas legales al importar

La mejor forma de reducir riesgos es mantener toda la operación respaldada por información verificable y coherente.

  1. Compruebe las facturas: asegúrese de que el valor y las características de los productos coincidan con la operación comercial real.
  2. Revise la mercancía: las cantidades, peso, modelos, marcas y demás características deben corresponder con lo declarado.
  3. Conserve los documentos: mantenga contratos, comprobantes, facturas, documentos de transporte y demás respaldos de la operación.
  4. Verifique los permisos: determine previamente si el producto requiere autorizaciones o certificados específicos.
  5. No modifique documentos: nunca altere una factura, certificado, permiso o declaración para obtener un beneficio.
  6. Revise los beneficios tributarios: antes de solicitar una exoneración o reducción, confirme que la mercancía cumple todos los requisitos.
  7. Consulte a un profesional: cuando exista una duda sobre clasificación arancelaria, valoración, origen, permisos o tributos, es recomendable contar con asesoría especializada.

¿Qué hacer si se detecta un error en una documentación?

Si antes de completar una importación se detecta que una factura contiene información incorrecta, lo adecuado es solicitar al proveedor la corrección correspondiente y conservar evidencia del proceso.

Cuando el error ya ha sido presentado ante la autoridad, la forma de corregirlo dependerá del tipo de documento, etapa del trámite y régimen aplicable. En estos casos no es recomendable intentar solucionar el problema modificando por cuenta propia el documento original.

La corrección debe realizarse mediante los procedimientos previstos por la normativa aduanera y tributaria.

Falsificación y defraudación aduanera no son exactamente lo mismo

Uno de los puntos más importantes para entender este tema es que falsificación documental y defraudación aduanera son figuras jurídicas diferentes.

La falsificación y uso de documento falso está regulada por el artículo 328 del COIP y protege la autenticidad y eficacia jurídica de determinados documentos.

La defraudación aduanera, en cambio, está contemplada en el artículo 299 y se relaciona específicamente con conductas que perjudican la recaudación de tributos aduaneros bajo los supuestos previstos por la ley.

Una operación puede presentar elementos de ambas figuras, pero determinar qué delitos o infracciones corresponden requiere analizar los hechos concretos y la legislación aplicable.

La ley puede cambiar: revise siempre la normativa vigente

La legislación ecuatoriana puede ser reformada, por lo que las penas y condiciones aplicables deben comprobarse con la versión vigente del COIP al momento de analizar un caso.

En 2026, además, la Asamblea Nacional ha tramitado una propuesta para reformar el artículo 328 relacionada con las sanciones por falsificación y uso de documentos falsos. Una propuesta legislativa no equivale a una reforma vigente, por lo que sus contenidos no deben confundirse con la normativa actualmente aplicable.

Falsificar documentos para importar en Ecuador es un delito que lo puede llevar hasta la cárcel

Modificar facturas, permisos, certificados u otros documentos con el propósito de alterar una operación de comercio exterior puede generar consecuencias mucho más graves que una simple corrección administrativa.

El COIP contempla sanciones específicas tanto para la falsificación y uso de documentos falsos como para la defraudación aduanera. En esta última figura se incluyen, entre otras conductas, utilizar documentación adulterada para modificar información relevante de las mercancías, ocultar productos o conseguir indebidamente beneficios tributarios.

Para los importadores, la recomendación fundamental es mantener una documentación auténtica, completa y coherente con la mercancía efectivamente adquirida e ingresada al país. Cuando exista una duda sobre una declaración, permiso, factura o beneficio tributario, es preferible corregirla mediante los canales legales correspondientes antes que modificar un documento o presentar información que no pueda ser respaldada.

Te puede interesar
Calculadora Aduanera
Calculadora Aduanera Vehículos
Delitos Aduaneros
Servicio Nacional de Aduana del Ecuador
Impuesto a los Consumos Especiales
Notas Explicativas del Sistema Armonizado
Calculadora Aduanera Courier
Clasificación Arancelaria de Mercancías
Importar a Ecuador
Regímenes Aduaneros de Importación
Tasas por Servicios en Aduana
Reglas de Interpretación Arancelaria NANDINA
Reglas Incoterms ICC 2020
Sistema Armonizado de Designación y Codificación de Mercancías
Autorizaciones Ministerio de Defensa
Opens in a new window Opens in a new window Opens in a new window Opens in a new window
Actualizado el 28 Septiembre, 2026
Español
  • Inicie sesión o registrese para enviar comentarios

Contenido reciente

  • Cómo importar de China a Ecuador
    28 Septiembre, 2026
  • Tendencias y cifras del comercio electrónico en Ecuador
    28 Septiembre, 2026
  • Ecuador cambia las reglas para exportar minerales
    28 Septiembre, 2026
  • Falsificar documentos para importar en Ecuador
    28 Septiembre, 2026
  • Cómo identificar estafas en la entrega de paquetes en Ecuador
    28 Septiembre, 2026
  • Casillero internacional para comprar en el exterior
    28 Septiembre, 2026
  • Cómo comprar en Temu desde Ecuador
    27 Septiembre, 2026
  • Estados del tracking de envío de paquetes
    27 Septiembre, 2026
  • Las mejores tiendas para comprar en Estados Unidos y recibir en Ecuador
    27 Septiembre, 2026
  • Cómo comprar en Amazon desde Ecuador
    27 Septiembre, 2026
  • Cómo comprar por Internet de forma segura y evitar estafas
    27 Septiembre, 2026
  • Productos que sostienen las exportaciones ecuatorianas
    27 Septiembre, 2026
  • Exportación de frutas ecuatorianas crece en 2026
    27 Septiembre, 2026
  • Precio de la cubeta de huevos en Ecuador
    27 Septiembre, 2026
  • Exportación de arándanos crece un 800% durante 2026
    27 Septiembre, 2026
  • Arroz, cacao y café están en riesgo en Ecuador
    26 Septiembre, 2026
  • Exportación de Flores de Ecuador
    25 Septiembre, 2026
  • Ecuador busca dar una segunda vida a los aceites usados
    25 Septiembre, 2026
  • Ecuador acelera la venta de autos eléctricos en 2026
    25 Septiembre, 2026
  • Consumidores ecuatorianos busca productos hechos en Ecuador
    25 Septiembre, 2026

Contenido Relacionado

cómo comprar en Amazon

Cómo comprar en Amazon desde Ecuador

Tutorial
27 Septiembre, 2026
10 minutos
2 Vistas
Cómo comprar en Amazon desde Ecuador paso a paso: cuenta, productos, pagos, envío, courier, impuestos, devoluciones y consejos para ahorrar.
  • Lee más sobre Cómo comprar en Amazon desde Ecuador
  • Inicie sesión o registrese para enviar comentarios
cómo comprar en Temu desde Ecuador

Cómo comprar en Temu desde Ecuador

Tutorial
27 Septiembre, 2026
10 minutos
1 Vistas
Cómo comprar en Temu desde Ecuador, cuánto puede costar el envío, qué pasa con los impuestos y cómo rastrear tus pedidos de forma segura.
  • Lee más sobre Cómo comprar en Temu desde Ecuador
  • Inicie sesión o registrese para enviar comentarios
importar de china a ecuador

Cómo importar de China a Ecuador

Tutorial
28 Septiembre, 2026
12 minutos
0 Vistas
Cómo importar productos desde China a Ecuador. Conozca requisitos, proveedores, transporte, TLC, aranceles, IVA, documentos y aduana.
  • Lee más sobre Cómo importar de China a Ecuador
  • Inicie sesión o registrese para enviar comentarios
 estafas en la entrega de paquetes en Ecuador

Cómo identificar estafas en la entrega de paquetes en Ecuador

Tutorial
28 Septiembre, 2026
9 minutos
0 Vistas
Mensajes sobre paquetes pendientes pueden ser usados para estafar. Conozca cómo verificar envíos, detectar cobros falsos y proteger sus datos en Ecuador.
  • Lee más sobre Cómo identificar estafas en la entrega de paquetes en Ecuador
  • Inicie sesión o registrese para enviar comentarios
importar de china a ecuador

Cómo importar de China a Ecuador

Tutorial
28 Septiembre, 2026
12 minutos
0 Vistas
Cómo importar productos desde China a Ecuador. Conozca requisitos, proveedores, transporte, TLC, aranceles, IVA, documentos y aduana.
  • Lee más sobre Cómo importar de China a Ecuador
  • Inicie sesión o registrese para enviar comentarios
Casillero internacional comprar internet ecuador importar

Casillero internacional para comprar en el exterior

Tutorial
28 Septiembre, 2026
12 minutos
0 Vistas
Qué es un casillero internacional, cómo funciona en Ecuador, cuánto cuesta, qué productos puedes traer y qué impuestos debes pagar.
  • Lee más sobre Casillero internacional para comprar en el exterior
  • Inicie sesión o registrese para enviar comentarios
control exportar minerales ecuador

Ecuador cambia las reglas para exportar minerales

Artículo
28 Septiembre, 2026
9 minutos
0 Vistas
Ecuador modificó el control para exportar minerales. Los cargamentos podrán salir tras la toma de muestras, mientras Arcom analizará los resultados posteriormente.
  • Lee más sobre Ecuador cambia las reglas para exportar minerales
  • Inicie sesión o registrese para enviar comentarios

Paginación

  • Página anterior
  • 8
0

Categorías

  • Clasificación Arancelaria
  • Regulación y Control
  • Trámites y Documentación
  • Exportaciones
  • Importaciones
  • Legislación Aduanera
  • Ilícitos e infracciones
  • Obligación Tributaria
  • Valoración Aduanera
  • Actualidad
  • Análisis y Estadísticas
  • Política Comercial
  • Economía e Inversión
  • Geopolítica
  • Transformación Digital
  • Cadena de Suministro
  • Infraestructura y Transporte

Contenido

  • Derecho Internacional
  • Despacho Aduanero
  • Impuestos Aduaneros
  • Incoterms
  • Merceología
  • Operaciones Aduaneras
  • Operadores de Comercio Exterior
  • Organismos de Comercio Internacional
  • Regímenes Aduaneros
  • Transacciones Financieras
  • Tránsito Internacional
Importaciones Ecuador© 2020 - 2026 | Desarrollado por Business Media